



KUŞADASI’NIN GÖRÜNMEYEN KAPTANI LEVENT KÖYLÜ NEREDE?
Dursun Uzun | Araştırma Yazısı
Kuşadası’nda Ömer Günel döneminin kültür, sanat ve tanıtım faaliyetleri denildiğinde akla gelen isimlerden biri Levent Köylü’ydü. Açılışlarda, festivallerde, Altın Güvercin organizasyonlarında ve çeşitli kültür-sanat projelerinde sık sık karşımıza çıkıyordu.
Köylü’nün başkanlığını yaptığı Kuşadası Altın Güvercin Kültür Sanat ve Tanıtım Vakfı, kısa adıyla KUSAV, 2019 yılında kuruldu. O tarihten itibaren vakıf ile Kuşadası Belediyesi arasında kültür-sanat alanında çok sayıda ortak çalışma yürütüldü.
Bu iş birliği kamuoyundan gizli değildi. Belediyenin duyuruları, faaliyetleri ve meclis kararları da bunu ortaya koyuyor.
Ancak bugün sorulması gereken soru yalnızca Levent Köylü’nün nerede olduğu değil. Asıl mesele, KUSAV’ın nasıl çalıştığı, hangi kaynakları kullandığı ve vakıfla bağlantılı ticari faaliyetlerin nasıl yürütüldüğüdür.
KUSAV A.Ş. DOSYANIN EN ÖNEMLİ BAŞLIĞI
Araştırmamız sırasında Kuşadası Belediye Meclisinin 1 Mart 2025 tarihli, 80 sayılı kararına ulaştık.
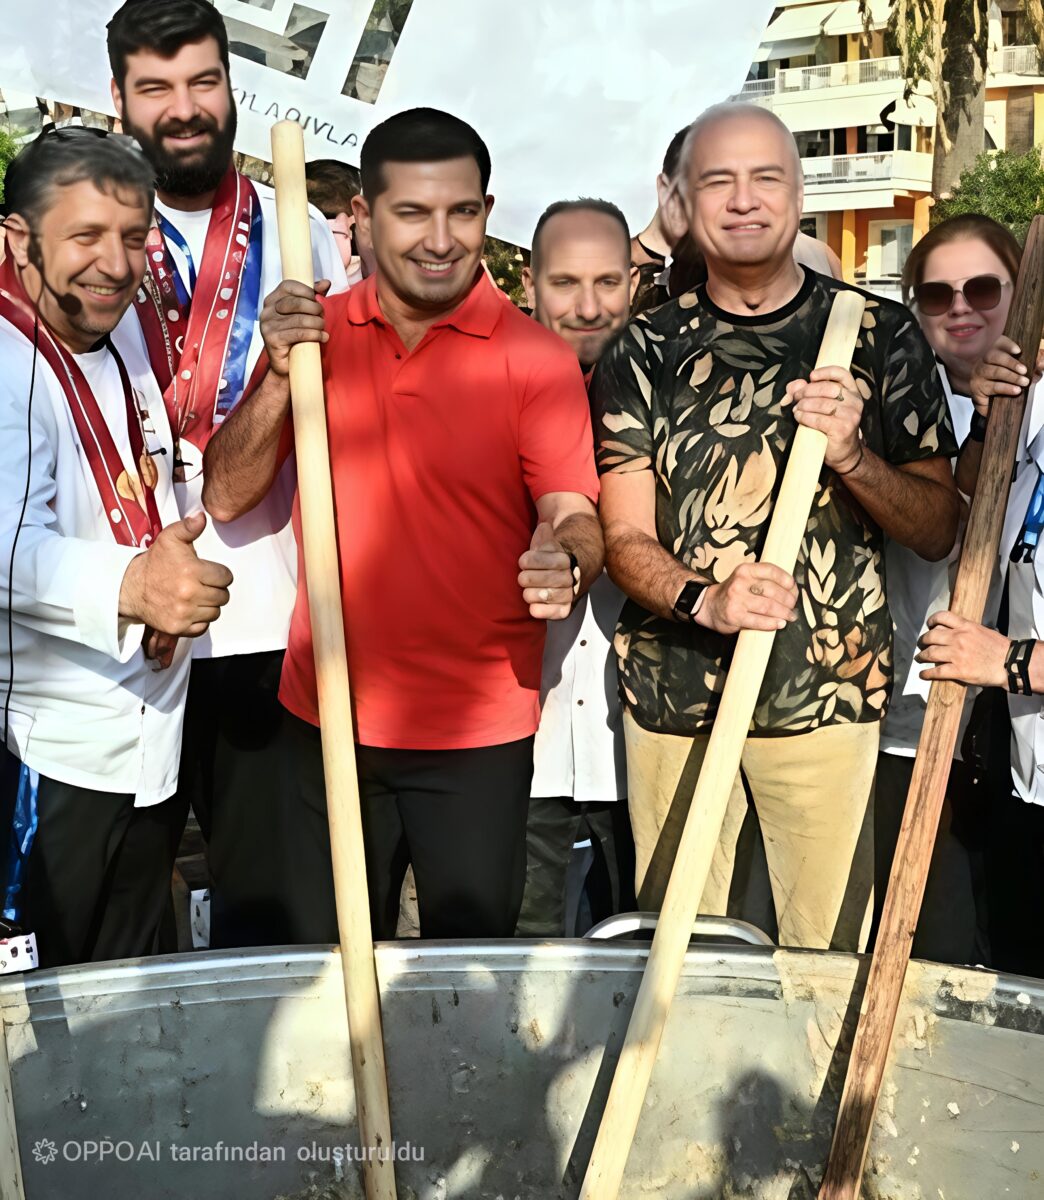
Kararda, 11-13 Ekim 2024 tarihlerinde düzenlenen Kuşadası Sokak Festivali’ndeki yemek satışlarının KUSAV A.Ş. üzerinden gerçekleştirildiği açıkça belirtiliyor.
Daha da dikkat çekici olan şu: İlk bildirilen 267 bin TL’lik gelir, KUSAV’ın düzeltme yazısının ardından 312 bin 534 TL olarak değiştirilmiş. Belediye Meclisi de bu tutarın, ilçede çıkan orman yangınlarında zarar gören alanların ağaçlandırılmasında kullanılmak üzere KUSAV tarafından yapılan şartlı bağış olarak kabul edilmesine oy birliğiyle karar vermiş.
Bu, resmî bir belediye belgesidir. Dolayısıyla KUSAV A.Ş. adı artık yalnızca bir iddia veya söylenti değil, belediye meclisi kararında yer alan bir ticari yapıdır.
Peki, bu şirketin ortakları kimler?
Şirket hangi tarihte, kimler tarafından kuruldu? Hisse dağılımı nasıl? Yönetiminde kimler var? Festival gelirleri şirket hesaplarında nasıl kaydedildi? Vakıf ile şirket arasında hangi sözleşmeler ve mali ilişkiler bulunuyor? Şirketin gelir-gider tabloları ve varsa kâr dağıtım kararları kamuoyuna açıklanabilir mi?
Şu ana kadar erişebildiğimiz açık kaynaklarda bu soruların tamamını yanıtlayan doğrulanmış bir ticaret sicili kaydına ulaşamadık. Bu nedenle herhangi bir kişiyi şirket ortağı veya gelirden pay alan kişi olarak göstermiyoruz. Ancak bu bilgiler, ticaret sicili ve şirket kayıtları üzerinden açıklığa kavuşturulmalıdır.
312 BİN 534 TL’NİN AKIBETİ NE OLDU?
Bir başka önemli konu da şartlı bağış kararı.
Meclis kararı, 312 bin 534 TL’nin ağaçlandırma amacıyla kabul edildiğini gösteriyor. Ancak kararın kendisi, paranın banka hesabına hangi tarihte yatırıldığını veya ağaçlandırma çalışmalarında fiilen nasıl kullanıldığını tek başına kanıtlamıyor.
Bu nedenle belediyenin ödeme ve tahsilat kayıtları, banka dekontları, ağaçlandırma programı ve yapılan harcamalara ilişkin belgeler açıklanmalıdır.
Kamuoyunun bilmek istediği şey çok açık: Bu bağış gerçekten yerine ulaştı mı ve belirlenen amaç doğrultusunda kullanıldı mı?
ŞEFFAFLIK, SORU İŞARETLERİNİ ORTADAN KALDIRIR
Ömer Günel’in 16 Mart 2026 tarihinde rüşvet ve irtikap iddiaları kapsamında tutuklanmasıyla başlayan süreç, Kuşadası’nda geçmiş dönemin yönetim ilişkilerini ve kamuoyuna yansıyan iş birliklerini yeniden tartışmaya açtı. Bu suçlamaların yargı sürecinde değerlendirildiğini ve kesinleşmiş mahkûmiyet anlamına gelmediğini de özellikle belirtelim.
Levent Köylü’nün kamuoyu önündeki görünürlüğünün azalması da ister istemez soruları beraberinde getiriyor. Ancak mesele bir kişinin ortalıkta görünmemesinden ibaret değil. KUSAV’ın kurumsal yapısı, mali işleyişi ve KUSAV A.Ş. ile ilişkisi açıklığa kavuşmalıdır.
Vakıf faaliyetleriyle şirket faaliyetleri birbirinden nasıl ayrılıyor? Bağışlar hangi hesaplarda toplanıyor? Sponsorluk gelirleri nasıl kayda alınıyor? Festival ve organizasyonlardan elde edilen gelirlerin muhasebesi nasıl tutuluyor? Bu soruların yanıtları, hem vakfın hem de şirketin şeffaflığı açısından önem taşıyor.
Burada kimseyi peşinen suçlamak gibi bir niyetimiz yok. Fakat kamuoyunun önünde yürütülen, belediye iş birlikleriyle gerçekleştirilen ve ticari gelir üreten faaliyetler söz konusuysa hesap verebilirlik de kaçınılmazdır.
 Levent Köylü’ye, KUSAV yönetimine, KUSAV A.Ş. yetkililerine ve Kuşadası Belediyesine açık çağrımızdır:
KUSAV A.Ş.’nin ortaklık yapısını, yönetimini, mali kayıtlarını ve vakıfla arasındaki ilişkileri açıklayın. 312 bin 534 TL’lik bağışın akıbetini belgeleriyle ortaya koyun.
Kuşadası halkı bu soruların yanıtını hak ediyor.
Çünkü mesele yalnızca Levent Köylü’nün nerede olduğu değil; Kuşadası’nda yıllarca yürütülen bu organizasyonların arkasındaki kurumsal ve mali yapının ne olduğudur.