



SAYIŞTAY İKİ KEZ UYARDI, KUŞADASI BELEDİYESİ NEDEN GEREĞİNİ YAPMADI?
2 MİLYON 187 BİN LİRALIK MALIN ALIŞI, SATIŞI VE HESABI NEREDE?
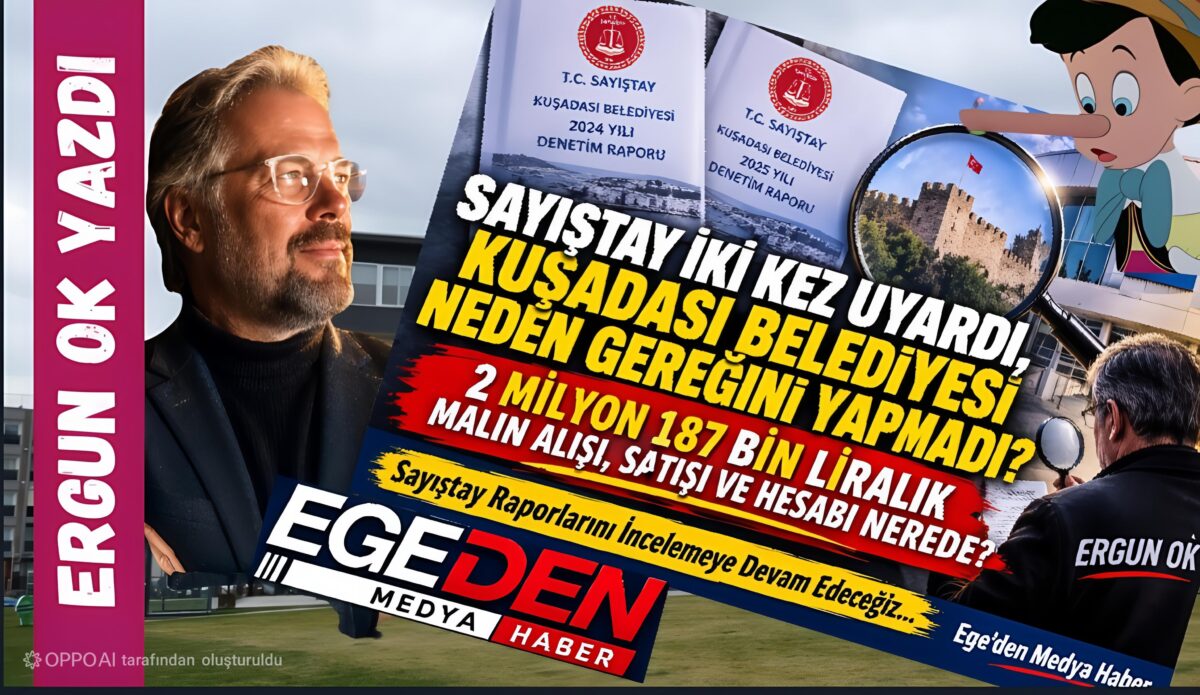
Ergun Ok Yazdı
Kuşadası Belediyesi’nde Sayıştay raporlarına yansıyan bulgular, belediye yönetiminin kamu kaynaklarını yönetme ve denetim konusundaki sorumluluğunu yeniden tartışmaya açıyor.
Üstelik bu kez karşımızda basit bir muhasebe hatası değil, bir önceki yıl denetim raporuna girmesine rağmen giderilmediği anlaşılan bir eksiklik var.
Sayıştay’ın 2024 yılı denetiminde dikkat çektiği konu, 2025 yılı denetiminde de yeniden karşımıza çıkıyor.
Konu, belediyenin bütçe içi işletmelerinde satılmak üzere satın alınan malların doğru muhasebe hesabında izlenmemesi.
Rakam ise hiç de küçümsenecek gibi değil: 2 milyon 187 bin 394 lira 6 kuruş!
Sayıştay raporunda Adabel İşletmesi, Davutlar İkinci Bahar Merkezi, Ada Express, Müze ve Kafeteryalar için satın alınan, herhangi bir işleme tabi tutulmadan satışa sunulan malların bu tutara ulaştığı belirtiliyor.
Ancak bu malların mevzuatın gerektirdiği 153 Ticari Mallar Hesabı’nda takip edilmediği tespit ediliyor.
Peki, bunun anlamı ne?
Belediyenin satmak amacıyla satın aldığı ürünlerin alış maliyeti ile satış bedeli arasında sağlıklı bir karşılaştırma yapılamıyor. Dolayısıyla bu işletmelerde hangi ürünün ne kadara alındığı, hangi bedelle satıldığı ve satışlardan ne kadar gelir elde edildiğinin mali tablolara doğru şekilde yansıtılması konusunda ciddi bir sorun ortaya çıkıyor.
Başka bir ifadeyle, satışa konu edilen ticari malların muhasebe takibinde mevzuata uygun bir sistem işletilmediği Sayıştay tarafından kayıt altına alınıyor.
PEKİ, BU MALLARIN HESABI NASIL TUTULUYOR?
Şimdi biraz daha yakından bakalım.
Sayıştay’ın tespitine göre söz konusu mallar başlangıçta 150 İlk Madde ve Malzeme Hesabı’nda izleniyor, ardından sarf işlemleriyle birlikte 630 Giderler Hesabı’na aktarılıyor.
Oysa burada söz konusu olan mallar, kullanılmak veya tüketilmek için değil, satılmak amacıyla satın alınmış ticari ürünler.
Mevzuat ise bu malların 153 Ticari Mallar Hesabı’nda izlenmesini açıkça öngörüyor.
Bu düzenlemenin amacı da son derece açık: Malın alış maliyeti, stok durumu ve satış bedeli takip edilebilsin; belediyenin ticari faaliyetlerinin gerçek mali tablosu ortaya çıksın.
Peki, bu yapılmadığında ne oluyor?
Alış maliyetiyle satış geliri arasında sağlıklı bir karşılaştırma yapılamıyor.
İşte asıl sorgulanması gereken nokta tam da burası!
Adabel İşletmesi’ne alınan mallar ne kadar? Bunların ne kadarı satıldı? Hangi fiyat üzerinden satış yapıldı? Davutlar İkinci Bahar Merkezi’nde alınan ve satışa sunulan ürünlerin kayıtları nasıl tutuluyor? Ada Express, müze ve kafeteryalarda aynı ürünlerin alış, stok ve satış takibi hangi sistem üzerinden gerçekleştiriliyor?
Bu soruların cevabı kamuoyuna açıklanmak zorunda.
Çünkü söz konusu olan belediyenin özel işletmeleri değil, kamu kaynaklarıyla faaliyet gösteren belediye işletmeleridir.
BİR KEZ UYARILMIŞSINIZ, NEDEN AYNI HATAYI TEKRAR EDİYORSUNUZ?
Bence bu bulgunun en dikkat çekici tarafı, 2 milyon 187 bin liralık mal alımından da önce, aynı eksikliğin önceki yıl da Sayıştay raporuna girmiş olmasıdır.
2024 yılında denetim yapılmış, eksiklik tespit edilmiş ve belediyenin dikkatine sunulmuş.
Aradan bir yıl geçmiş.
Peki, sonuç?
2025 yılı denetiminde aynı bulgu yeniden karşımızda!
İnsan sormadan edemiyor:
Bir kamu kurumunda denetim raporları neden dikkate alınmaz? Sayıştay’ın gösterdiği bir eksikliğin giderilmesi için neden bir yıl daha beklenir? Belediye yönetimi, kendi işletmelerinin mal ve satış kayıtlarını mevzuata uygun şekilde takip etmek için neden zamanında gerekli adımları atmamıştır?
Belediye yönetimi Sayıştay’a verdiği cevapta bulguya katıldığını ve düzeltme işlemlerine başlandığını ifade ediyor.
Güzel de…
Bu düzeltme işlemlerine neden daha önce başlanmadı?
Bir önceki yıl aynı eksiklik tespit edilmişken, 2025 yılına kadar neden giderilemedi?
Yoksa denetim raporlarında yer alan uyarılar, belediye yönetimi açısından yalnızca okunup geçilecek belgelerden mi ibaret?
İKİNCİ BAHAR’DAN ADA EXPRESS’E: HER İŞLETMENİN HESABI AYRI AYRI AÇIKLANMALI!
Burada özellikle adı geçen işletmeler üzerinde durmak gerekiyor.
Adabel İşletmesi, Davutlar İkinci Bahar Merkezi, Ada Express, Müze ve Kafeteryalar…
Bunlar belediyenin ticari faaliyet yürüttüğü, mal satın aldığı ve satış yaptığı işletmeler.
Dolayısıyla kamuoyunun bu işletmelerdeki ekonomik faaliyetleri sorgulaması son derece doğal.
Biz de soruyoruz:
- Her bir işletme için ayrı ayrı ne kadar mal satın alındı?
- Satın alınan malların ne kadarı satıldı, ne kadarı stokta kaldı?
- Ürünlerin alış ve satış fiyatları arasındaki fark nasıl hesaplandı?
- Satışlardan elde edilen gelirler belediye kayıtlarına nasıl yansıtıldı?
- Stok sayımları düzenli yapıldı mı?
- Sayıştay’ın 2024 yılında tespit ettiği eksiklik neden 2025 yılında da devam etti?
- Belediye yönetiminin düzeltmeye başladığını söylediği işlemler bugün hangi aşamada?
Bunlar kimseye yöneltilmiş peşin hükümler değil. Bunlar, kamu adına sorulması gereken hesap verebilirlik sorularıdır.
Altını özellikle çizelim: Sayıştay’ın bu bulgusu, malların kaybolduğunu veya birilerinin kamu zararına yol açtığını tek başına kanıtlamıyor. Ancak ticari malların doğru muhasebe hesabında takip edilmemesi nedeniyle alış ve satış maliyetlerinin karşılaştırılamaması, son derece ciddi bir mali yönetim ve şeffaflık sorunudur.
Bu nedenle belediye yönetimi, yalnızca muhasebe kayıtlarını düzelttiğini söylemekle yetinmemeli; söz konusu işletmelerin bütün mal alım, stok ve satış süreçlerini de kamuoyuna açıklamalıdır.
BELEDİYECİLİK HİZMET KADAR HESAP VEREBİLMEKTİR!
Kuşadası halkı belediyeden yalnızca hizmet beklemiyor. Aynı zamanda kendi vergileriyle oluşturulan bütçenin nasıl kullanıldığını bilmek istiyor.
Belediyenin işlettiği bir kafeteryada satılan ürünün maliyeti nedir? Bir işletmeye alınan malın ne kadarı satılmıştır? Satıştan elde edilen gelir ne kadardır? Bu ticari faaliyetler belediyenin mali tablolarına doğru şekilde yansıtılmış mıdır?
Bunları bilmek vatandaşın en doğal hakkıdır.
Sayıştay’ın aynı eksikliği iki ayrı denetim döneminde gündeme getirmesi, Kuşadası Belediyesi yönetiminin üzerinde ciddi biçimde durması gereken bir konudur.
Kamu yönetiminde hata yapılabilir. Ancak denetimle ortaya çıkarılan bir hatanın düzeltilmemesi ve aynı eksikliğin yeniden rapora girmesi kabul edilebilir bir yönetim anlayışı değildir.
Kuşadası Belediyesi artık açıklama yapmak zorunda.
Hangi işletmeye ne kadar mal alındı? Bu malların satışından ne kadar gelir elde edildi? Kayıtlar neden mevzuata uygun tutulmadı? Ve en önemlisi, Sayıştay’ın önceki yıl yaptığı uyarı neden zamanında dikkate alınmadı?
Bizim derdimiz kimseyi peşinen suçlamak değil; kamu kaynaklarının hesabını sormaktır.
Çünkü belediyenin kasası halkın kasasıdır.
Ve o kasadan çıkan her kuruşun hesabı verilmelidir.
Sayıştay yazmış, uyarmış ve kayda geçirmiş. Şimdi sıra Kuşadası Belediyesi’nde: Bu hesabı kamuoyuna açıklayın!