



BELEDİYENİN BEDAVA ORTAKLIĞI VAR, AMA KAYITLARINDA YOK!
Kuşadası Belediyesi’nin doğalgaz şirketindeki yüzde 1,39’luk ortaklık payı Sayıştay raporuna girdi. Peki bu ortaklık belediyeye ne kazandırıyor, kayıt dışı kalması neye mal oluyor?
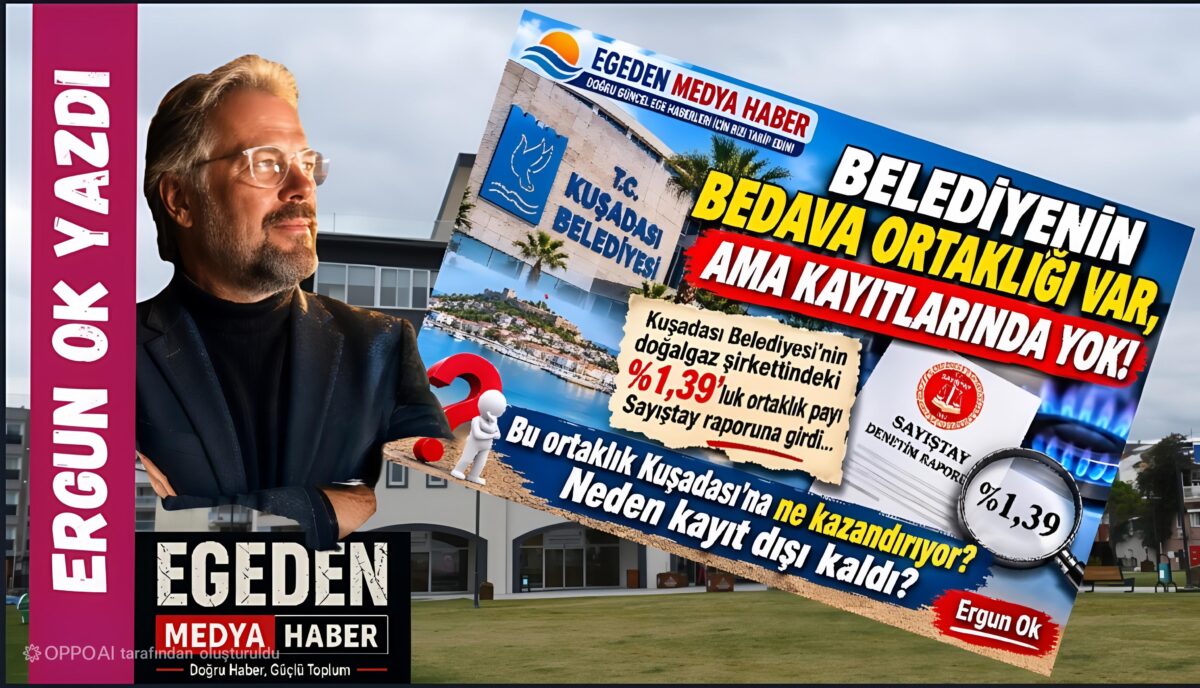
Ergun Ok Kuşadası Belediyesi 2025 yılı Sayıştay Raporu’nu inceliyor.
Bir belediyenin parası yoksa yeni gelir kaynakları yaratmak zorundadır. Çünkü belediyenin geliri ne kadar güçlü olursa halka sunacağı hizmetlerin imkânı da o kadar artar. Üstelik bunun için her zaman yeni bir yatırım yapması veya cebinden para harcaması gerekmez. Bazen kanunların belediyelere tanıdığı hakları doğru takip etmek ve korumak da önemli bir ekonomik kazançtır.
Kuşadası Belediyesi’nin 2025 yılı Sayıştay Denetim Raporu’nda yer alan 6 numaralı bulgu, işte böyle bir hakkı gündeme getiriyor.
Konumuz doğalgaz dağıtım şirketindeki belediye ortaklığı.
BELEDİYE HİÇ PARA ÖDEMEDEN ŞİRKETE ORTAK OLABİLİYOR
4646 sayılı Doğalgaz Piyasası Kanunu, doğalgaz dağıtım şirketlerine faaliyet gösterdikleri şehirlerdeki belediyelere veya belediye şirketlerine yüzde 10’a kadar bedelsiz ortaklık hakkı tanınmasını öngörüyor.
Burada önemli nokta şu: Belediye bu ortaklık için kendi bütçesinden para ödemiyor.
Dağıtım bölgesinde birden fazla belediye varsa bu yüzde 10’luk pay belediyeler arasında paylaştırılıyor.
Sayıştay raporunda, 13 Mayıs 2011 tarihli Bakanlar Kurulu Kararı’na göre Kuşadası Belediyesi’nin doğalgaz dağıtım şirketindeki ortaklık oranının yüzde 1,39 olduğu belirtiliyor.
Yani Kuşadası Belediyesi’nin, vatandaşın cebinden çıkan vergilerle sermaye koymadan elde ettiği bir şirket ortaklığı bulunuyor.
Peki bu ne demek?
Şirket kâr eder ve ortaklarına kâr payı dağıtırsa belediye de ortaklık oranı ölçüsünde gelir elde etme hakkına sahip olabilir. Ayrıca şirketin sermaye yapısındaki değişikliklerde ortaklık payının korunması gerekir.
Kısacası bu, belediyenin sahip olduğu ekonomik bir değerdir. Dolayısıyla Kuşadası halkının da dolaylı olarak hakkıdır.
PEKİ BU HAK NEDEN BELEDİYENİN KAYITLARINDA YOK?
Asıl mesele burada başlıyor.
Sayıştay’ın tespiti çok açık: Kuşadası Belediyesi’nin doğalgaz dağıtım şirketindeki ortaklık payı belediyenin muhasebe kayıtlarında yer almıyor.
Başka bir ifadeyle belediyenin bir şirkette ortaklığı var ama belediyenin mali tablolarında bu ortaklığın karşılığı görünmüyor.
Şimdi bir düşünelim:
Bir vatandaşın bankada parası, bir şirkette hissesi veya adına kayıtlı bir gayrimenkulü var. Ancak bunların hiçbirini kendi mali hesaplarında göstermiyor. Böyle bir durumda o kişinin gerçek ekonomik durumunu nasıl anlayabiliriz?
Belediye için de durum farklı değil.
Sahip olduğu bir ortaklık payının kayıtlarında bulunmaması, belediyenin mal varlığının eksik görünmesine neden oluyor. Bu hakkın değerinin, sermaye değişikliklerinin ve varsa kâr payı gelirlerinin düzenli biçimde takip edilmesini de önemli hale getiriyor.
Burada bir noktayı özellikle belirtelim: Sayıştay, belediyenin bu ortaklık nedeniyle doğrudan para kaybettiğini veya ortaklığını yitirdiğini söylemiyor. Ancak belediyeye ait ekonomik bir hakkın muhasebe kayıtlarında bulunmadığını açıkça ortaya koyuyor.
KUŞADASI HALKI NE KAZANDI, NE KAYBETTİ?
Vatandaşın asıl bilmek istediği soru bu.
Öncelikle belediyenin yüzde 1,39 oranındaki ortaklığı, herhangi bir sermaye ödemeden elde edilmiş bir ekonomik haktır. Şirketin kâr dağıtması halinde belediyeye gelir sağlayabilecek bir imkândır.
Ancak bu ortaklığın bugüne kadar belediyeye ne kadar gelir getirdiğini, herhangi bir kâr payı ödenip ödenmediğini ve ortaklık payının bugünkü parasal değerini Sayıştay bulgusu açıklamıyor.
Dolayısıyla burada belediyenin şu kadar para kaybettiğini söylemek mümkün değil.
Fakat şunu söylemek mümkün: Belediyenin sahip olduğu bir ekonomik değer, 2025 yılı mali tablolarında görünmüyor.
Bu eksiklik giderilmediği sürece belediyenin gerçek mal varlığını ve bu ortaklıktan elde ettiği kazanımları vatandaşın sağlıklı biçimde değerlendirmesi de zorlaşıyor.
Bizim sorguladığımız konu tam olarak budur.
Belediyenin elinde gelir getirme potansiyeli olan bir ortaklık hakkı bulunuyorsa bunun değeri neden zamanında kayıt altına alınmadı? Bu ortaklıktan geçmiş yıllarda gelir elde edildi mi? Elde edildiyse ne kadar? Edilmediyse bunun nedeni ne?
Bunların cevabını Kuşadası halkı bilmek zorunda.
2026’DA DÜZELTİLMİŞ, PEKİ 2025’TE NEDEN YOKTU?
Sayıştay raporunda belediye yönetiminin gerekli işlemin yapıldığını bildirdiği belirtiliyor.
Ancak Sayıştay, 2026 yılında yapılan kayıtların 2025 yılı sonu mali tablolarındaki eksikliği düzeltmediğini de özellikle vurguluyor.
Yani eksiklik sonradan giderilmiş olsa bile 2025 yılı hesaplarında belediyenin sahip olduğu bu ortaklık payı yer almamış.
Elbette bir yanlışın düzeltilmesi olumlu bir gelişmedir. Fakat asıl soru, belediyenin lehine olan böyle bir hakkın neden zamanında takip edilmediğidir.
BELEDİYE YÖNETİMİNE SORUYORUZ
Kuşadası Belediyesi’nin doğalgaz dağıtım şirketindeki yüzde 1,39’luk ortaklık payının bugünkü ekonomik değeri nedir?
Belediye bugüne kadar bu ortaklıktan ne kadar kâr payı elde etmiştir?
Ortaklık hakkı düzenli olarak takip edilmiş midir?
Ve en önemlisi, belediyenin lehine olan bu ekonomik değer neden 2025 yılı muhasebe kayıtlarında gösterilmemiştir?
Bunlar siyasi tartışma konusu yapılacak sorular değil, doğrudan kamu yararını ilgilendiren sorulardır.
Çünkü belediyenin sahip olduğu her hak, her hisse ve her gelir imkânı Kuşadası halkının ortak değeridir.
Bizim derdimiz belediyenin kaybetmesini istemek değil; belediyenin, dolayısıyla vatandaşın tek bir kuruşluk hakkının bile gözden kaçırılmamasıdır.
Belediyeler yalnızca harcadıkları paranın değil, sahip oldukları değerlerin de hesabını vermelidir.
Kuşadası halkının hakkı söz konusuysa, sorulması gereken soru da bellidir:
Bedelsiz kazanılmış bir ortaklık hakkı neden zamanında kayıt altına alınmadı ve bu ortaklık Kuşadası Belediyesi’ne bugüne kadar ne kazandırdı?